Wero s’invite au cœur du paiement en ligne chez les premières grandes enseignes françaises
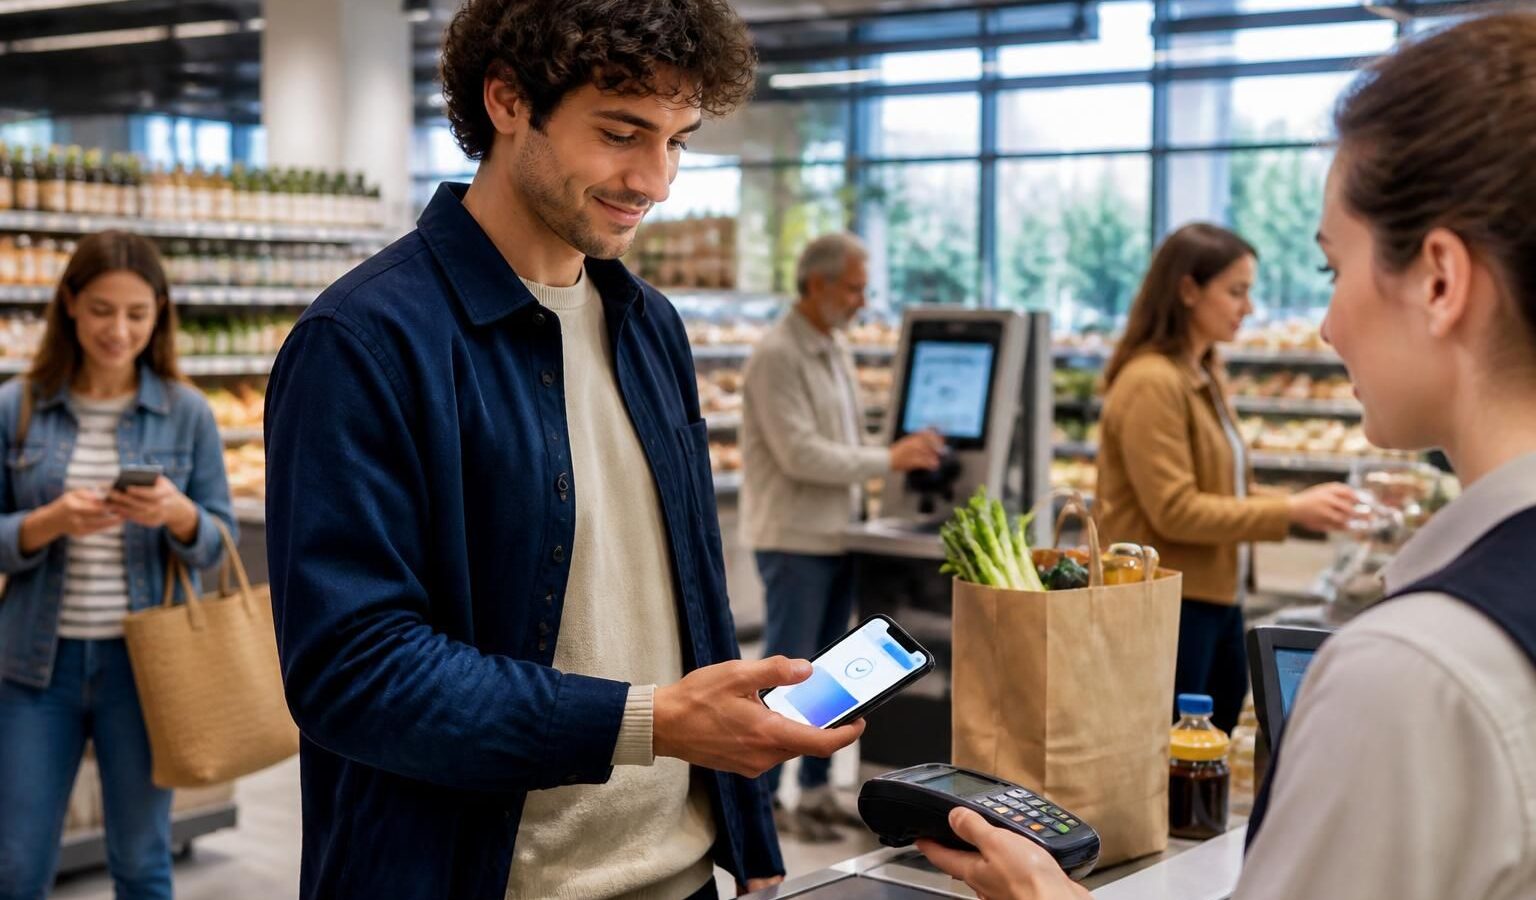
Le règlement européen sur les paiements instantanés impose aux banques de la zone euro une exécution en quelques secondes. Cette infrastructure réglementaire et technique ouvre un espace à Wero, le portefeuille numérique conçu par l’European Payments Initiative. Après les transferts entre particuliers, le service entre dans une phase commerciale décisive en France. Son déploiement dans le paiement en ligne commence auprès de grandes enseignes, avec Orange et les clients Sosh parmi les premiers utilisateurs concernés.
Decathlon, Lidl, E.Leclerc, Ikea et Air France figurent parmi les marques associées aux prochaines étapes annoncées. Fnac Darty vise pour sa part un lancement au début de 2027. Le principe reste constant : régler un achat directement depuis son compte bancaire, sans saisir de numéro de carte et sans ouvrir un portefeuille auprès d’un acteur américain. Le consommateur choisit Wero au moment de la commande, valide la demande dans son application bancaire, puis revient automatiquement sur le site marchand. Cette arrivée ajoute un instrument européen au checkout, là où la carte bancaire, PayPal et Apple Pay occupent une place dominante. Pour les commerçants, l’intérêt dépendra du taux d’adoption, de la qualité des remboursements, de la lutte contre la fraude et de l’intégration avec les plateformes de commerce électronique.
En Bref
- Wero étend son usage des transferts entre particuliers vers le paiement en ligne auprès de premières grandes enseignes en France.
- Orange ouvre la marche pour certains clients Sosh, tandis que Decathlon et d’autres marchands ont annoncé des activations progressives.
- Le règlement s’effectue de compte à compte, avec une validation dans l’application de la banque participante.
- Le dispositif évite la saisie des coordonnées de carte, mais il exige une banque compatible et une authentification réussie.
- La compétitivité de cette solution de paiement dépendra de sa présence au checkout, de son acceptation européenne et de la gestion des litiges.
Wero arrive dans le paiement en ligne des grandes enseignes françaises
Wero est développé par l’European Payments Initiative, souvent désignée par le sigle EPI. Cette structure réunit des banques et des prestataires de services de paiement européens autour d’un portefeuille commun. Son objectif opérationnel consiste à relier directement le compte du client à celui du commerçant. Le service s’appuie sur le virement instantané et sur les mécanismes d’identification proposés par les établissements participants.
Le projet prend une dimension particulière sur le marché français. Les consommateurs disposent déjà de la carte bancaire nationale et internationale, du paiement mobile par carte, de PayPal et de solutions propres à certains commerçants. Wero doit donc s’insérer dans un environnement mature. Sa première mission ne consiste pas à expliquer le paiement numérique, mais à convaincre que la validation bancaire directe apporte une expérience suffisamment rapide et familière.
Du transfert entre particuliers au checkout des commerçants
L’envoi d’argent entre particuliers a constitué la première fonction visible. Un utilisateur peut sélectionner un contact ou utiliser un numéro de téléphone, puis valider le transfert depuis son application bancaire. Le bénéficiaire reçoit les fonds sur le compte associé au service. Cette approche évite de communiquer un IBAN lors de chaque opération et réduit les manipulations nécessaires pour rembourser un proche.
Le commerce électronique ajoute plusieurs contraintes. Un paiement marchand doit être associé à une commande, à un montant exact et à une confirmation exploitable par le système du vendeur. Il faut également traiter l’expiration d’une session, une validation refusée, un panier modifié ou un retour produit. Wero ne peut donc pas transposer à l’identique son parcours entre particuliers. La plateforme de paiement doit échanger des statuts fiables avec le site marchand et son prestataire d’encaissement.
Chez Orange, l’ouverture à certains clients Sosh sert de première mise en situation française. Le consommateur choisit l’option proposée au checkout, rejoint son environnement bancaire et authentifie la transaction. Le site reçoit ensuite la confirmation nécessaire pour enregistrer la commande. Ce scénario paraît simple côté client, mais il mobilise le marchand, sa banque, le prestataire technique, EPI et la banque du payeur.
Un calendrier progressif pour le marché français
Le déploiement annoncé repose sur plusieurs vagues. Decathlon doit faire partie des premières grandes enseignes activées après Orange. Lidl, E.Leclerc, Ikea et Air France sont également associés à l’élargissement commercial prévu en 2026. Chaque activation dépend toutefois des choix du marchand, de ses tests techniques et de la disponibilité du moyen de paiement pour les banques de ses clients.
Fnac Darty a positionné son lancement au début de 2027. Ce décalage illustre la charge d’un projet d’encaissement chez un groupe présent sur plusieurs canaux. Le paiement touche le site, les outils comptables, le service après-vente, les commandes annulées et les rapprochements financiers. Une enseigne peut afficher rapidement un nouveau bouton, mais elle doit aussi garantir un traitement cohérent lorsque la commande comporte plusieurs colis ou vendeurs.
Le passage en magasin physique est annoncé à partir de 2027. Les contraintes y diffèrent fortement. Le terminal de paiement, la caisse, le réseau local et le temps d’attente imposent une validation très rapide. Un QR code ou une interaction mobile peut servir d’interface, à condition que le geste reste compréhensible et que la preuve de règlement apparaisse sans ambiguïté sur la caisse.
L’enjeu de cette première phase réside donc dans l’usage répété. Une présence chez quelques marques connues apporte de la visibilité, tandis qu’une couverture étendue rend le portefeuille utile au quotidien. Les premières intégrations permettront surtout de mesurer la conversion, les abandons pendant l’authentification et la fréquence de réutilisation après un premier achat réussi.
Comment fonctionne Wero lors d’un achat sur une boutique en ligne
Le fonctionnement de Wero repose sur un paiement de compte à compte. Contrairement à une carte, le portefeuille ne demande pas au client de transmettre un numéro à seize chiffres, une date d’expiration et un cryptogramme au marchand. Il crée une demande reliée à la commande, puis sollicite l’application bancaire compatible. Le titulaire vérifie le montant et le bénéficiaire avant d’autoriser l’opération.
Sur un ordinateur, le parcours peut utiliser un QR code ou une redirection. Le client scanne le code avec son téléphone, ouvre l’application concernée et s’authentifie. Sur mobile, un lien profond peut conduire directement vers l’application bancaire. Une fois l’accord donné, le navigateur retrouve la page du commerçant et affiche le résultat de la commande.
Les étapes d’un paiement Wero au checkout
- Le client remplit son panier et accède à la page consacrée aux moyens de règlement.
- Il sélectionne Wero parmi les options proposées par la boutique en ligne.
- Le site transmet le montant, la devise et la référence de commande au service d’encaissement.
- L’utilisateur ouvre son application bancaire compatible par redirection ou grâce à un QR code.
- Il contrôle le nom du bénéficiaire ainsi que le montant, puis confirme avec l’authentification prévue par sa banque.
- Le commerçant reçoit un statut et peut confirmer la prise en charge de la commande.
Ce déroulement doit rester court. Chaque écran supplémentaire augmente le risque que le client interrompe son achat, surtout sur mobile. Les équipes chargées de l’expérience client surveillent donc la durée de redirection, le taux de retour vers le site et les erreurs liées à une application absente. Une présentation claire avant la sortie du navigateur réduit les hésitations.
Une authentification assurée dans l’environnement bancaire
La validation utilise les mécanismes disponibles dans l’application de la banque. Selon l’établissement et le téléphone, il peut s’agir d’une empreinte digitale, d’une reconnaissance faciale ou d’un code personnel. Le marchand ne reçoit pas le secret d’authentification. Cette séparation limite la circulation de certaines données sensibles et maintient la décision dans un environnement déjà connu du titulaire.
La directive européenne sur les services de paiement a généralisé l’authentification forte pour de nombreux achats électroniques. Elle associe au moins deux catégories parmi la connaissance, la possession et l’inhérence. Un téléphone enregistré représente un élément de possession, tandis qu’un code ou une donnée biométrique complète la vérification. Wero s’intègre dans cette logique, même si la mise en œuvre exacte relève de chaque banque participante.
La vitesse du transfert constitue un autre élément central. Le schéma SEPA Instant permet normalement d’acheminer des fonds en moins de dix secondes, à toute heure. Le règlement européen 2024/886 encadre l’extension de ces virements et prévoit aussi une vérification du bénéficiaire. Cette base ne supprime pas tous les délais commerciaux : le vendeur peut conserver ses propres contrôles avant d’expédier un produit coûteux.
Les cas d’échec à gérer sans ambiguïté
Une opération peut échouer si le compte ne dispose pas de fonds suffisants, si la banque refuse la demande ou si la session expire. Une coupure réseau peut aussi interrompre le retour vers le marchand alors que l’autorisation a été traitée. Le système doit éviter qu’un client paie deux fois en relançant immédiatement sa commande.
Le commerçant s’appuie pour cela sur des identifiants uniques et des requêtes de statut. Si le navigateur n’affiche pas la confirmation, le serveur peut vérifier le résultat auprès du prestataire. Cette logique technique, appelée idempotence dans les interfaces de programmation, empêche qu’une même demande produise plusieurs encaissements. Elle reste essentielle pour toute innovation financière connectée à une boutique.
Le remboursement suit un circuit distinct de l’achat. Lorsqu’un produit revient en entrepôt, l’enseigne doit rapprocher le retour avec le paiement initial et déclencher la restitution vers le compte concerné. Le délai visible dépend alors du processus commercial et du traitement bancaire. Une information précise dans l’espace client évite de confondre validation du retour et réception effective des fonds.
Wero simplifie surtout le geste visible : choisir, vérifier, authentifier. La qualité réelle dépend des opérations moins visibles, notamment les statuts, les annulations et la réconciliation comptable. Pour une grande enseigne, ces fonctions déterminent la fiabilité du service autant que la rapidité affichée au moment de payer.
Une démonstration vidéo permet d’identifier les redirections et les écrans de confirmation. Les interfaces varient néanmoins selon la banque, l’appareil et la boutique utilisée.
Wero face à la carte bancaire, PayPal et Apple Pay en France
La concurrence ne se limite pas au nombre de logos affichés sur une page de commande. Chaque moyen de paiement combine une infrastructure, une interface et des règles de contestation. La carte bancaire s’appuie sur un réseau d’acceptation très étendu. PayPal utilise un compte intermédiaire reconnu par de nombreux acheteurs, tandis qu’Apple Pay simplifie l’usage d’une carte enregistrée dans un appareil compatible.
Wero adopte une architecture différente. L’argent part du compte bancaire grâce à une autorisation initiée depuis le parcours marchand. Le portefeuille européen sert d’interface commune entre les banques participantes. Cette distinction technique influence les données échangées, la vitesse du règlement et la façon dont le commerçant gère les incidents.
Comparaison des principales solutions au moment du paiement
| Solution | Source des fonds | Validation habituelle | Équipement ou compte requis | Point distinctif |
|---|---|---|---|---|
| Wero | Compte bancaire | Application bancaire et authentification | Banque participante et téléphone compatible | Paiement européen de compte à compte |
| Carte bancaire | Compte ou crédit associé | Données de carte, puis authentification selon le risque | Carte acceptée par le marchand | Réseau d’acceptation international étendu |
| PayPal | Solde, compte bancaire ou carte | Connexion au compte et contrôle de sécurité | Compte PayPal | Interface indépendante de la banque principale |
| Apple Pay | Carte enregistrée | Face ID, Touch ID ou code | Appareil Apple et banque compatible | Jeton de carte intégré au système Apple |
Apple Pay reste un paiement par carte dans la majorité de ses usages. Le portefeuille remplace les coordonnées visibles par un jeton et utilise la biométrie de l’appareil, mais l’autorisation circule toujours sur le réseau associé à la carte. Wero retire cette couche du parcours. Cette différence intéresse les banques européennes qui souhaitent maîtriser davantage la relation de paiement.
Les avantages possibles pour les consommateurs
L’absence de saisie des coordonnées réduit les erreurs sur un petit écran. Elle évite aussi d’enregistrer sa carte dans chaque boutique. Le client retrouve l’identité visuelle et le mécanisme de sécurité de sa banque, ce qui peut rassurer lors d’un premier achat auprès d’une enseigne connue. Un montant modifié ou un bénéficiaire inattendu reste visible avant la confirmation.
Le portefeuille peut également faciliter l’usage après le remplacement d’une carte. Puisque la source est le compte, l’expiration du support physique n’impose pas nécessairement une mise à jour chez chaque marchand. Cette continuité dépend de l’établissement bancaire et de la conservation de l’accès au service. Un changement de banque peut, à l’inverse, demander une nouvelle activation.
Des limites demeurent. Tous les établissements ne proposent pas forcément les mêmes fonctions au même moment. Un acheteur dont la banque n’est pas raccordée ne peut pas utiliser le bouton. Les habitudes jouent aussi un rôle : un client attaché aux garanties de sa carte ou à son compte PayPal ne changera pas uniquement pour gagner quelques secondes.
Les enjeux de protection et de contestation
Les mécanismes de remboursement constituent un critère sensible. La carte bénéficie de procédures connues pour contester certaines opérations, notamment en cas de fraude ou de produit non reçu. PayPal met en avant son propre dispositif de protection selon les conditions applicables. Un virement instantané, une fois exécuté, n’offre pas automatiquement un retour identique à celui d’une autorisation par carte.
Wero doit donc rendre ses règles compréhensibles. Une opération non autorisée, un produit retourné et un désaccord commercial correspondent à trois situations différentes. La banque traite la sécurité du compte, alors que le marchand reste responsable de l’exécution de la commande et de sa politique de retour. Le portefeuille doit transmettre les informations nécessaires sans créer de confusion entre ces responsabilités.
La prévention de la fraude change également de forme. Le vol de coordonnées de carte perd de sa pertinence dans ce parcours, mais l’ingénierie sociale reste possible. Un fraudeur peut chercher à faire valider une demande en se présentant comme un conseiller. L’écran bancaire doit afficher clairement le bénéficiaire et le montant, tandis que les utilisateurs doivent refuser toute confirmation qu’ils n’ont pas eux-mêmes initiée.
La position de Wero dépendra donc moins d’une supériorité théorique que de cas d’usage précis. Une validation rapide, un remboursement bien suivi et une disponibilité chez de nombreux marchands peuvent créer une habitude. Sans couverture suffisante, l’option restera secondaire face aux moyens déjà enregistrés dans les navigateurs et les téléphones.
Pourquoi Orange, Decathlon et les grandes enseignes testent Wero
Une grande enseigne n’ajoute pas une option d’encaissement uniquement pour diversifier son écran. Chaque bouton influence la conversion, les coûts techniques, le service client et le rapprochement comptable. Le commerçant doit mesurer la demande réelle avant de maintenir durablement une solution. Les premiers partenaires de Wero fournissent donc un terrain d’observation à grande échelle.
Orange et Sosh vendent des forfaits, des téléphones et des services. Leurs parcours associent parfois un achat immédiat à une relation contractuelle. Decathlon gère des paniers physiques, des produits volumineux, du retrait en magasin et des retours. Air France traite des montants variables et des commandes sensibles au temps. Cette diversité permet d’évaluer Wero au-delà d’un scénario unique.
Réduire les abandons sans surcharger le checkout
Le taux d’abandon constitue l’un des premiers indicateurs observés. Un client peut quitter la page s’il ne reconnaît aucune option, s’il doit chercher sa carte ou si l’authentification échoue. La présence d’un accès bancaire direct peut récupérer une partie de ces commandes. Elle peut aussi encombrer l’interface lorsque trop de logos sont présentés sans hiérarchie.
Les responsables du commerce électronique utilisent souvent une présentation adaptée au contexte. Un moyen déjà employé peut remonter dans la liste, tandis que les options incompatibles avec l’appareil restent moins visibles. Wero devra fournir un signal technique fiable pour indiquer son éligibilité. Afficher un bouton inutilisable dégraderait l’expérience client et augmenterait les contacts auprès de l’assistance.
La marque du portefeuille doit également devenir reconnaissable. Un consommateur peut connaître la fonction de transfert disponible dans son application bancaire sans identifier son nom au checkout. Une courte explication, placée sous le bouton, peut préciser qu’il s’agit d’un règlement depuis la banque. Le texte doit rester bref afin de ne pas ralentir la décision.
Les indicateurs suivis par les équipes numériques
- Le taux de sélection mesure la part des acheteurs qui choisissent Wero lorsqu’il est affiché.
- Le taux d’autorisation indique combien de demandes aboutissent après l’ouverture de l’application bancaire.
- La durée médiane révèle les ralentissements entre le checkout et la confirmation finale.
- Le taux d’abandon localise les sorties avant ou après l’authentification du titulaire.
- La fréquence de remboursement aide à dimensionner les opérations du service après-vente.
- Le taux de réutilisation montre si un premier essai devient une habitude de paiement.
- Le volume de contacts au support signale les incompréhensions liées au parcours ou à l’éligibilité.
Ces mesures doivent être comparées par appareil, banque et type de panier. Une moyenne globale peut masquer une redirection défaillante sur un système mobile précis. Le marchand doit aussi distinguer les refus bancaires des erreurs de son propre site. Cette granularité exige des événements techniques cohérents et un partage de données respectueux des règles de confidentialité.
Une intégration qui dépasse le bouton Wero
Le travail commence dans la plateforme de paiement ou auprès du prestataire d’encaissement. Les développeurs configurent les demandes, les notifications serveur et les pages de retour. Les équipes financières adaptent le rapprochement entre commandes et mouvements bancaires. Le service après-vente apprend à reconnaître le statut d’une opération avant de lancer un remboursement.
Une grande enseigne teste aussi les cas marginaux. Un panier peut être annulé quelques secondes après le règlement. Un article peut manquer lors de la préparation, ce qui oblige à rembourser une partie du montant. Une commande comportant une carte-cadeau et Wero peut nécessiter deux flux distincts. La plateforme doit conserver une référence commune pour éviter les écarts comptables.
Air France illustre une autre complexité. Le prix et la disponibilité d’un billet évoluent pendant la réservation. Si l’autorisation intervient trop tard, le tarif peut ne plus être disponible. Le système doit réserver l’offre pendant la validation et confirmer rapidement l’émission. Les modifications ultérieures, les options et les remboursements suivent ensuite les règles propres au transport aérien.
Dans la distribution, Lidl et E.Leclerc ajoutent la question des volumes élevés et des paniers du quotidien. Une adoption en ligne peut préparer l’usage en point de vente, mais les deux environnements ne sont pas interchangeables. À la caisse, quelques secondes d’attente répétées sur des centaines de clients produisent un effet opérationnel direct. Les tests devront intégrer le réseau, la lecture du QR code et la reprise après incident.
Le bénéfice marchand se vérifiera dans les données. Une solution qui augmente la conversion tout en maîtrisant le support et les remboursements gagne sa place au checkout. Une option peu utilisée peut rester pertinente si elle touche une clientèle stratégique, mais son maintien doit compenser les charges de conformité et d’exploitation.
Les présentations destinées aux commerçants permettent de comprendre le positionnement du portefeuille. Les conditions techniques et la disponibilité doivent toujours être contrôlées auprès de la banque ou du prestataire de paiement concerné.
Souveraineté européenne, sécurité et avenir de Wero dans le commerce
Wero porte une ambition qui dépasse l’ajout d’un moyen d’encaissement. Les paiements numériques européens reposent largement sur des réseaux de cartes internationaux et sur des portefeuilles exploités par de grands groupes technologiques. EPI cherche à construire une marque commune capable de fonctionner dans plusieurs pays avec une infrastructure bancaire européenne. Cette orientation explique l’implication de grands établissements financiers.
L’European Payments Initiative indique que Wero rassemble des utilisateurs en France, en Allemagne et en Belgique, avec une extension progressive de ses services. Le passage du transfert entre particuliers au paiement marchand représente une étape structurante. Une application utilisée seulement pour rembourser un proche ne produit pas la même fréquence qu’un portefeuille accepté pour des achats courants.
Une souveraineté qui dépend de l’interopérabilité
La souveraineté ne se réduit pas au siège social d’un opérateur. Elle concerne la gouvernance du système, l’hébergement, les règles d’accès et la capacité à maintenir le service. Un dispositif européen doit aussi fonctionner au-delà des frontières nationales. Un client français devrait pouvoir régler un marchand allemand compatible sans découvrir un parcours totalement différent.
Cette interopérabilité demande des standards communs. Les banques doivent échanger des messages homogènes, reconnaître les statuts et traiter les exceptions. Les marchands internationaux ont besoin d’une seule intégration pour plusieurs marchés. Si chaque pays impose une variante, le coût technique augmente et l’avantage d’un portefeuille paneuropéen diminue.
Le virement instantané fournit une base normalisée grâce à SEPA. La Banque centrale européenne présente TIPS comme un service permettant le règlement des paiements instantanés en monnaie de banque centrale. Wero ajoute une couche commerciale et une interface destinée aux particuliers. Les deux niveaux ne doivent pas être confondus : l’infrastructure règle les fonds, tandis que le portefeuille organise l’expérience et les services associés.
La protection des données comme facteur d’adoption
Le paiement génère des informations sensibles. Le montant, l’heure, le marchand et la fréquence des achats peuvent révéler des habitudes. Wero doit limiter les données partagées à ce qui sert à exécuter l’opération, prévenir la fraude et respecter les obligations légales. Le commerçant conserve de son côté les informations nécessaires à la commande, à la livraison et à la comptabilité.
Le règlement général sur la protection des données impose notamment une finalité définie et une conservation proportionnée. L’utilisateur doit pouvoir identifier les acteurs impliqués dans le traitement. Cette exigence devient plus complexe lorsqu’un prestataire d’encaissement, une banque et un portefeuille interviennent ensemble. Les documents contractuels doivent répartir les responsabilités sans transférer la compréhension sur le seul client.
La lutte contre la fraude nécessite pourtant une analyse suffisante. Une succession de tentatives, un appareil inhabituel ou une modification récente du compte peuvent déclencher un contrôle. Les modèles de risque doivent éviter une collecte excessive tout en bloquant les comportements suspects. Une authentification forte n’élimine pas le risque lorsque le titulaire est manipulé pour approuver lui-même l’opération.
Le passage aux commerces physiques à partir de 2027
L’arrivée annoncée dans les points de vente élargira le champ d’usage. Le téléphone pourra servir à lancer ou à confirmer le paiement, probablement grâce à un mécanisme affiché par la caisse. Le parcours devra concurrencer le sans-contact par carte, dont le geste est très court. La vitesse et la lisibilité du reçu seront déterminantes.
Les commerces devront prévoir les situations sans connexion stable ou sans batterie. Une carte physique reste utilisable dans de nombreux cas où le téléphone ne l’est pas. Wero apparaîtra donc comme une option complémentaire pendant une période prolongée. Son adoption pourra progresser si le même portefeuille couvre les transferts, les achats web et les paiements en magasin.
D’autres services peuvent enrichir l’usage marchand. Un paiement récurrent, une demande envoyée à distance ou un remboursement instantané créeraient une continuité entre la banque et le commerce. Leur lancement suppose des règles précises sur le consentement, la révocation et la preuve. Une innovation financière durable se mesure à la gestion des exceptions autant qu’à la simplicité de la première démonstration.
Les conditions d’une implantation durable en France
La première condition reste la couverture bancaire. Un portefeuille présent chez les marchands mais absent de nombreuses applications perd une partie de sa valeur. La deuxième concerne l’acceptation : les consommateurs doivent rencontrer Wero dans des secteurs variés, du voyage à l’équipement, puis dans les dépenses courantes. Les grandes enseignes jouent ici un rôle d’accélérateur.
La troisième condition touche à la confiance opérationnelle. Le client doit comprendre si son paiement a réussi, quand son remboursement arrivera et qui contacter en cas de problème. Le marchand attend des statuts fiables et un support accessible. La banque doit pour sa part contrôler l’identité, les risques et l’accès au compte.
Le déploiement de 2026 constitue donc une phase de mesure grandeur nature. Les volumes initiaux peuvent rester modestes face à ceux de la carte, mais ils fourniront des informations sur les usages réels. Une progression régulière chez Orange, Decathlon, Lidl, E.Leclerc, Ikea ou Air France renforcerait la visibilité du portefeuille avant l’ouverture plus large aux magasins physiques.
On en dit Quoi ?
Wero possède une base technique cohérente avec l’évolution réglementaire européenne et un accès privilégié aux applications bancaires. Son défi se situe désormais dans l’exécution commerciale. Le parcours devra rester rapide, les remboursements devront être compréhensibles et l’acceptation devra dépasser quelques marques vitrines. Les premières grandes enseignes françaises offrent au service une exposition utile, sans garantir à elles seules une adoption massive. La comparaison avec la carte, PayPal ou Apple Pay se jouera sur la disponibilité quotidienne et sur la qualité du traitement après l’achat.
Comment payer avec Wero sur une boutique en ligne ?
Il faut sélectionner Wero au checkout, ouvrir l’application bancaire proposée par la redirection ou le QR code, vérifier le montant et le bénéficiaire, puis valider avec le mécanisme d’authentification de la banque. Le site marchand reçoit ensuite le statut de l’opération.
Faut-il créer un nouveau compte pour utiliser Wero ?
L’utilisation passe généralement par une banque participante et son application. L’activation dépend de l’établissement bancaire. Le client n’a pas à saisir ses coordonnées de carte lors de chaque achat, mais il doit disposer d’un accès bancaire compatible.
Quelles grandes enseignes acceptent ou préparent Wero en France ?
Orange a ouvert le paiement à certains clients Sosh. Decathlon, Lidl, E.Leclerc, Ikea et Air France figurent parmi les enseignes associées au déploiement progressif annoncé en 2026. Fnac Darty vise un lancement au début de 2027. La disponibilité exacte peut varier selon le site, la banque et la phase d’activation.
Wero remplace-t-il la carte bancaire ?
Wero constitue une option supplémentaire fondée sur le paiement de compte à compte. La carte conserve une acceptation beaucoup plus large et des procédures de contestation bien établies. Les deux moyens devraient coexister, notamment pendant l’extension du réseau de banques et de commerçants compatibles.
Un paiement Wero peut-il être remboursé ?
Oui, un commerçant peut déclencher un remboursement lié à la commande. Le délai dépend de son traitement interne et du circuit bancaire. Le client doit distinguer un retour commercial, une opération non autorisée et un litige portant sur la livraison, car les procédures applicables diffèrent.
Articles liés

E-Commerce
CTR Google Shopping en pleine ascension : révélations inédites issues de l’analyse de 175 milliards d’impressions
L’analyse conduite par Mike Ryan, responsable e-commerce chez Smarter Ecommerce, agrège 175 milliards d’impressions publicitaires issues de campagnes Shopping. Elle…
E-Commerce
Cécilia Bloyet : Transformer le commerce traditionnel pour répondre aux nouvelles exigences des consommateurs
BGC Groupe réunit trois pôles complémentaires consacrés au conseil, au design commercial et au marketing des enseignes. Cette organisation portée…
E-Commerce
Projet e-commerce B2B en 2026 : quels coûts prévoir réellement pour réussir ?
Le RGPD permet des sanctions atteignant 20 millions d’euros ou 4 % du chiffre d’affaires mondial annuel, selon la CNIL.…